Có 3 cách đăng ký công ty:
1) Tự đăng ký trực tiếp tại cơ quan thuế gần địa điểm kinh doanh
2) Tự đăng ký online trên trang https://dangkyquamang.dkkd.gov.vn/
3) Thuê dịch vụ đăng ký hoặc cá nhân đăng ký thay.
Có 3 công cụ chính cần có để xuất hóa đơn và quản lý kế toán:
1) Đăng ký sử dụng hóa đơn điện tử với cơ quan thuế:
Thông thường đơn vị cung cấp phần mềm xuất hóa đơn điện tử sẽ gửi mẫu đăng ký của doanh nghiệp luôn cho cơ quan thuế.
2) Chữ ký số điện tử hoặc Token USB:
3) Phần mềm quản lý bán hàng, kho, kế toán...
Nhiều đơn vị cung cấp công cụ trên nổi bật như SAPO, MISA, KIOTVIET...
1) Chủ yếu chính cần nộp 3 loại thuế: GTGT, TNCN và TNDN
Lưu ý:
-Doanh nghiệp sẽ không phải đóng thuế môn bài năm 2026 theo quy định mới, doanh nghiệp nhỏ và vừa mới thành lập sẽ được miễn thuế TNDN trong 3 năm đầu.
-Doanh nghiệp nhỏ (doanh thu năm < 1 tỷ) không cần đóng thuế TNDN (Theo nghị định 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi).
2) Ngoài ra cần nộp thêm thuế tiêu thụ đặc biệt, thuế tài nguyên, bảo về môi trường đối với một sô ngành nghề quy định.
--> Vậy phần lớn đối với công ty nhỏ và siêu nhỏ, hầu như chỉ phải đóng thuế GTGT và TNCN (nếu sử dụng lao động).
Phải đồng thời đáp ứng:
+ Hóa đơn điện tử hợp lệ: có mã cơ quan thuế, đủ thông tin bắt buộc, không bị hủy/thay thế (theo Nghị định 70/2025/NĐ-CP)
+ Hàng hóa/dịch vụ phục vụ hoạt động sản xuất kinh doanh chịu thuế GTGT
+ Có chứng từ thanh toán không dùng tiền mặt đối với giao dịch từ 5 triệu đồng trở lên (chuyển khoản ngân hàng, ủy nhiệm chi...)
+ Tính thuế TNCN: áp dụng biểu thuế lũy tiến từng phần 7 bậc (5%–35%) với cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên;
Hoặc khấu trừ 10% với cá nhân không ký hợp đồng hoặc hợp đồng dưới 3 tháng có thu nhập từ 2 triệu đồng/lần.
+ Khấu trừ thuế trước khi chi trả thu nhập cho người lao động, ghi nhận TK 3335
+ Ủy quyền quyết toán TNCN: doanh nghiệp chỉ thực hiện khi người lao động có thu nhập duy nhất tại doanh nghiệp và có văn bản ủy quyền theo đúng quy định.
+ Mức giảm trừ gia cảnh hiện hành:
Bản thân người nộp thuế: 15,5 triệu đồng/tháng
Người phụ thuộc: 6,2 triệu đồng/người/tháng
+ Tạm nộp theo quý: Doanh nghiệp tự xác định lợi nhuận ước tính và tạm nộp thuế TNDN hàng quý.
+ Tổng số thuế tạm nộp 4 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm (Nghị định 126/2020/NĐ-CP), nếu thấp hơn sẽ bị tính tiền chậm nộp trên phần thiếu.
+ Giới hạn khấu trừ lãi vay (NĐ 132/2020/NĐ-CP): Doanh nghiệp có giao dịch liên kết bị giới hạn chi phí lãi vay thuần không vượt 30% EBITDA. Đây là điểm dễ bị bỏ sót nếu doanh nghiệp có công ty mẹ/con hoặc vay vốn từ bên liên quan.
Là toàn bộ số tiền hộ kinh doanh nhận được khi thực hiện sản xuất kinh doanh, gồm:
+Tiền đã thu và chưa thu từ hoạt động kinh doanh
+ Các khoản thưởng được nhận
+ Các khoản nhận từ hỗ trợ đạt doanh số, khuyến mãi, chiết khấu
+ Các khoản trợ giá, phụ thu, phụ trội
+ Phí thu thêm nhận theo quy định (không bao gồm chiết khấu, giảm giá hàng bán, hàng bán trả lại)
+ Các khoản bồi thường như: vi phạm hợp đồng, bồi thường khác...
Ví dụ: Doanh nghiệp xây dựng, lắp đặt không bao thầu nguyên vật liệu, doanh thu là số tiền từ hoạt động xây dựng, lắp đặt, không bao gồm giá trị nguyên vật liệu, máy móc, thiết bị.
(Nếu Doanh nghiệp trên có bao thầu nguyên vật liệu thì doanh thu sẽ bao gồm cả giá trị nguyên vật liệu, máy móc thiết bị)
--> Doanh nghiệp cần kê khai đầy đủ, trung thực toàn bộ doanh thu phát sinh để tránh rủi ro thuế.
Thỏa mãn 3 điều kiện:
+ Các khoản chi phí trong sản xuất kinh doanh, như là: chi phí nguyên vật liệu, tiền lương, khấu hao tài sản cố định, chi phí lãi vay...
+ Có đủ hóa đơn, chứng từ
+ Chứng từ thanh toán không bằng tiền mặt với số tiền > 5 triệu
Một số chi phí không được trừ:
+ Khoản không liên quan đến sản xuất kinh doanh
+ Khoản không đủ hóa đơn, chứng từ
+ Khoản tiền lương của chủ hộ, cá nhân kinh doanh, thành viên hộ kinh doanh
+ Khấu hao tài sản không sử dụng mục đích kinh doanh
+ Khoản phạt do lỗi của cá nhân kinh doanh
+ Tài sản như: đất, nhà, xe ô tô... mang tên cá nhân, trừ xe kinh doanh vận tải, du lịch
+ Không cần đóng thuế TNDN
+ 2 cách đóng thuế GTGT (tùy chọn):
* Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào.
* Thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ thuế GTGT.
Tỷ lệ thuế GTGT tùy ngành nghề (ví dụ: phân phối hàng hóa 1%, dịch vụ/xây dựng không bao thầu nguyên vật liệu 5%, sản xuất/vận tải 3%).
+ Thuế TNCN (nếu DN sử dụng lao động và lao động có thu nhập > 11.000.000 đồng/tháng)
*Thuế TNCN phải nộp = Thu nhập tính thuế TNCN x Thuế suất.
Thu nhập tính thuế được xác định sau khi trừ các khoản giảm trừ gia cảnh (11.000.000 đồng/người/tháng cho cá nhân và 4.400.000 đồng/người/tháng cho người phụ thuộc) và các khoản bảo hiểm bắt buộc.
+ Nếu doanh nghiệp có những thuế khác như thuế tiêu thụ đặc biệt, thuế môi trường...thì vẫn phải đóng những loại thuế này.
Ví dụ: Công ty A (phân phối hàng hóa) có doanh thu trong năm là 910.000.000đ, thuế GTGT đầu ra là 91.000.000đ, đầu vào là: 70.000.000đ, công ty có 2 nhân viên với mức lương mỗi người là:
Nhân viên 1: tổng thu nhập 21.000.000đ (có 1 người phụ thuộc) + đóng BH đầy đủ
Nhân viên 2: tổng thu nhập 15.500.000đ (không có người phụ thuộc) + đóng BH đầy đủ
Tính số thuế phải nộp:
* Thuế GTGT phải nộp (cách 1) = 91.000.000đ – 70.000.000đ =21.000.000đ.
* Thuế GTGT phải nộp (cách 2) = 910.000.000đ x 1% = 9.100.000đ
* Tính thuế TNCN Nhân viên 1: Tổng thu nhập: 21.000.000 đ/tháng
Mức đóng bảo hiểm (10.5%): 21.000.000đ x 10.5% = 2.205.000đ/tháng
Thu nhập sau khi trừ bảo hiểm: 21.000.000đ - 2.205.000đ = 18.795.000đ
Mức giảm trừ gia cảnh: 11.000.000đ (bản thân)} + 4.400.000đ(1 người phụ thuộc)} = 15.400.000đ
Thu nhập tính thuế: 18.795.000đ - 15.400.000đ = 3.395.000đ
Số thuế TNCN phải nộp (Bậc 1 - 5%): 3.395.000 x 5% = 169.750đ/tháng
Cả năm (12 tháng): 169.750 x 12 = 2.037.000đ.
* Tính thuế TNCN Nhân viên 2: Tương tự được: 1.723.500 đ/tháng.
--> Vậy số thuế doanh nghiệp phải nộp theo phương án tối ưu nhất là: 9.100.000 (GTGT) + 2.037.000 (TNCN) + 1.723.500 (TNCN) =12.860.500đ
+ Thuế GTGT:
Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào.
+Thuế TNCN:
Thuế TNDN = ((Doanh thu - Chi phí được trừ + Thu nhập khác) - (Thu nhập được miễn thuế + Các khoản lỗ được kết chuyển)) * thuế suất TNDN.
BẢNG 1: THUẾ SUẤT TNDN
| Mức doanh thu | Thuế suất TNCN (%) |
| 1 tỷ -> 3 tỷ | 15 |
| 3 tỷ -> 50 tỷ | 17 |
| > 50 tỷ | 20 |
+ Thuế TNCN (nếu DN sử dụng lao động và lao động có thu nhập > 11.000.000 đồng/tháng)
*Thuế TNCN phải nộp = Thu nhập tính thuế TNCN x Thuế suất.
Hóa đơn đầu ra là 330,000,000đ, đầu vào là 150,000,000đ
GTGT = 330,000,000đ-150,000,000đ=180,000,000đ
TNDN = (3.300.000.000đ - 1.800.000.000đ)*17% = 1.500.000.000đ*17% = 255.000.000đ
Tổng thuế phải nộp là: 180,000,000đ + 255.000.000đ = 435.000.000đ
Doanh nghiệp kê khai đầy đủ các loại thuế sau:
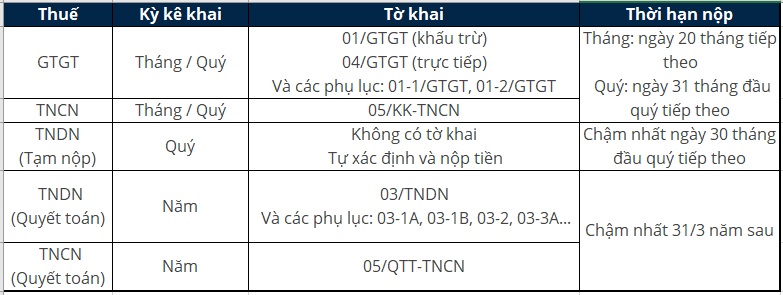
+ Thuế TNDN tạm nộp quý: Nợ TK 8211 / Có TK 3334
+ Chốt cuối kỳ: Đối chiếu số dư TK 3331, TK 3334, TK 3335 phải khớp chính xác số thuế phải nộp trên tờ khai
TRONG ĐÓ:
TK 8211: Chi phí thuế thu nhập doanh nghiệp (TNDN) hiện hành
TK 3331: Thuế giá trị gia tăng (GTGT) phải nộp
TK 3334: Thuế thu nhập doanh nghiệp (TNDN)
TK 3335: Thuế thu nhập cá nhân (TNCN)
Sử dụng phần mềm HTKK của tổng cục thuế để lập tờ khai.
Quy trình:
1. Mở phần mềm HTKK → Chọn đúng MST doanh nghiệp
2. Chọn loại tờ khai (GTGT / TNCN / TNDN) và kỳ tính thuế chính xác
3. Nhập số liệu từ sổ kế toán vào các chỉ tiêu tương ứng — kiểm tra cả chiều ngang lẫn dọc
4. Đính kèm đủ phụ lục bắt buộc (01-1/GTGT, 01-2/GTGT...); không thiếu phụ lục là nguyên nhân phổ biến khiến tờ khai bị từ chối
5. Đối với kỳ không phát sinh: tích chọn ô 'Không phát sinh nghĩa vụ kê khai kỳ này'
6. Kiểm tra toàn bộ số liệu lần cuối → Xuất file XML → Lưu trữ với tên file rõ ràng (MST + loại tờ khai + kỳ)
7. Ký số và chuyển qua bước nộp tờ khai.
Nộp trên trang tờ khai thuedientu .
Quy trình:
1. Truy cập: thuedientu.gdt.gov.vn → Đăng nhập bằng chữ ký số doanh nghiệp
2. Chọn 'Nộp tờ khai' → Upload file XML → Xác nhận thông tin → Submit
3. Hệ thống trả về thông báo tiếp nhận - lưu lại mã tra cứu và xác nhận nộp thành công
4. Sau 24 – 48 giờ, kiểm tra trạng thái xử lý để xác nhận tờ khai đã được chấp nhận
5. Nộp thuế theo thông báo.
Cơ sở pháp lý:
+ Luật Quản lý thuế số 38/2019/QH14 (hiệu lực từ 01/7/2020).
+ Nghị định 126/2020/NĐ-CP + Nghị định 373/NĐ-CP: quy định chi tiết một số điều của Luật Quản lý thuế.
+ Thông tư 80/2021/TT-BTC: hướng dẫn thi hành Nghị định 126.
+ Nghị định 125/2020/NĐ-CP (sửa đổi bởi NĐ 102/2021/NĐ-CP): quy định xử phạt vi phạm hành chính về thuế.
+ Thông tư 99/2025/TT-BTC thay thế Thông tư 200, hiệu lực từ 01/01/2026: chế độ kế toán doanh nghiệp mới nhất.
--------------------------------------------------
Cập nhật lần cuối: 20/08/2026.
Bài viết chỉ mang tính chất tham khảo và có giá trị ở thời điểm cập nhật.
Kế toán Xuân Diệu không đại diện phát ngôn cho bất kỳ cơ quan chức năng nào.
Hộ kinh doanh, cá nhân nên liên hệ Cơ Quan Thuế địa phương trước khi đưa ra quyết định quan trọng nào.