Hướng dẫn lập và nộp tờ khai quyết toán thuế TNDN
Bước 1: Cần đảm bảo kết quả kinh doanh đúng
Cần đảm bảo:
+ Đã nhập liệu đầy đủ.
+ Phân bổ khấu hao.
+ Chi phí trả trước.
+ Chạy tính giá hàng tồn kho.
+ Kết chuyển lãi lỗ.
...
Bước 2: Xác định chi phí không được trừ khi tính thuế TNDN
Bước 3: Xác định thu nhập miễn thuế
Bước 4: Xác định khoản lỗ của năm trước được bù trừ với lãi năm nay
Điền thông tin vào phụ lục tờ khai 03/TNDN.
Bước 5: Vào HTKK (hoặc một số phần mềm kế toán có tích hợp khai thuế) để điền các thông tin trên tờ khai
Chọn mẫu 03/TNDN theo TT80.
Chỉ tiêu số 21
Tích vào ô này nếu công ty không có phát sinh hoạt động mua bán.
Tờ khai sẽ không có số liệu sau khi tick, tuy nhiên vẫn phải nộp tờ khai.
Chỉ tiêu số 22
Thuế GTGT đầu vào sau khi bù trừ GTGT đầu ra của kỳ trước chuyển sang kỳ này (lấy từ chỉ tiêu 43 kỳ trước)
Chỉ tiêu số 23
Gía trị hàng hóa dịch vụ mua vào chưa bao gồm thuế GTGT, lấy từ bảng kê đầu vào.
Chỉ tiêu số 24
Thuế GTGT mua vào, lấy từ bảng kê đầu vào.
Chỉ tiêu số 23a, 24a
Gía trị và Thuế GTGT mua vào đối với hàng hóa dịch vụ nhập khẩu.
Chỉ tiêu số 25
Thuế GTGT đầu vào được khấu trừ, là tổng đã kê khai ở chỉ tiêu 24 đủ điều kiện khấu trừ.
Chỉ tiêu số 26
Hàng hóa dịch vụ bán ra không chịu thuế GTGT
Chỉ tiêu số 29 --> 32a
Nhập thông tin theo bảng kê đầu ra.
Lưu ý: Nếu có GTGT dùng chung cho hoạt động không chịu thuế và chịu thuế thì phải phân bổ GTGT đó theo tỷ lệ doanh thu.
Ví dụ: Công ty có: Doanh thu chịu thuế là 500 triệu
Doanh thu không chịu thuế là 200 triệu
GTGT dùng chung là 100 triệu
--> GTGT dùng chung được khấu trừ là: 100 x 5/7 = 71,43 triệu.
--> Chỉ tiêu 24 cộng thêm 100 triệu, và chỉ tiêu 25 cộng thêm 71.43 triệu được khấu trừ.
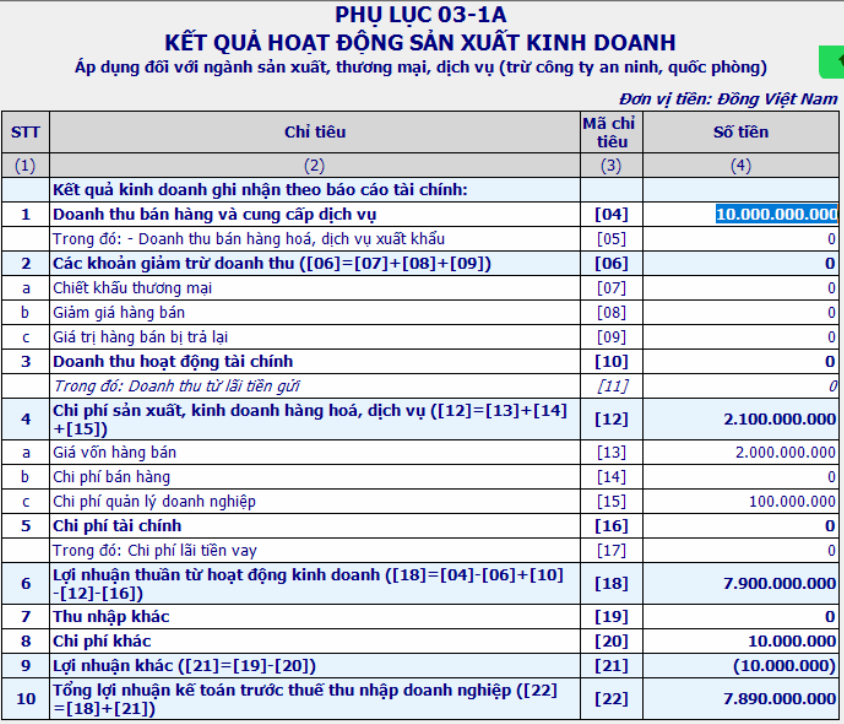
Bước 6: Nhập phụ lục 03-1A
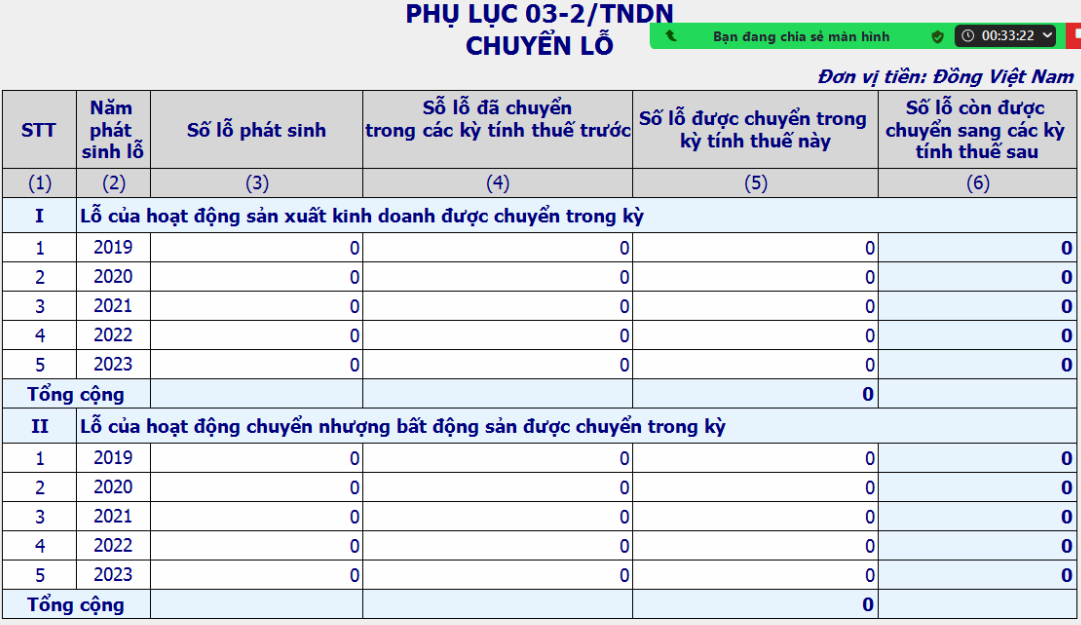
Bước 7: Nhập phụ lục 03-2/TNDN (Nếu có chuyển lỗ)
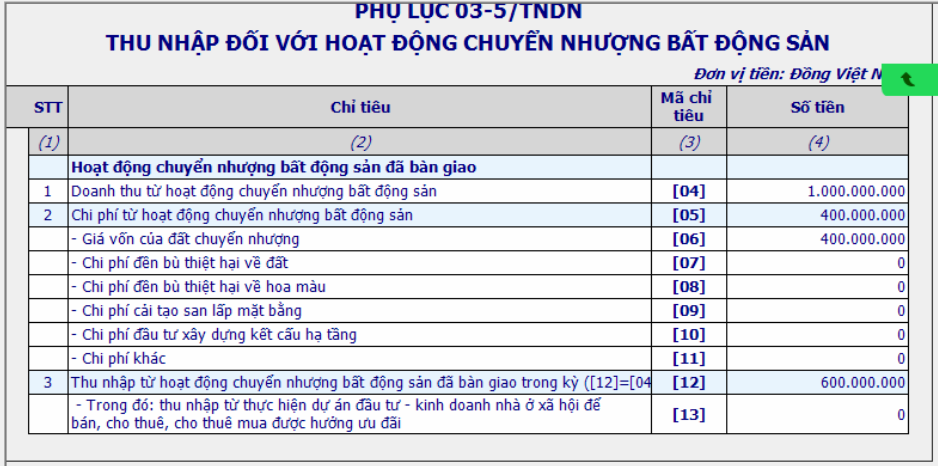
Bước 8: Nhập phụ lục 03-5/TNDN (Nếu có chuyển nhượng bất động sản)
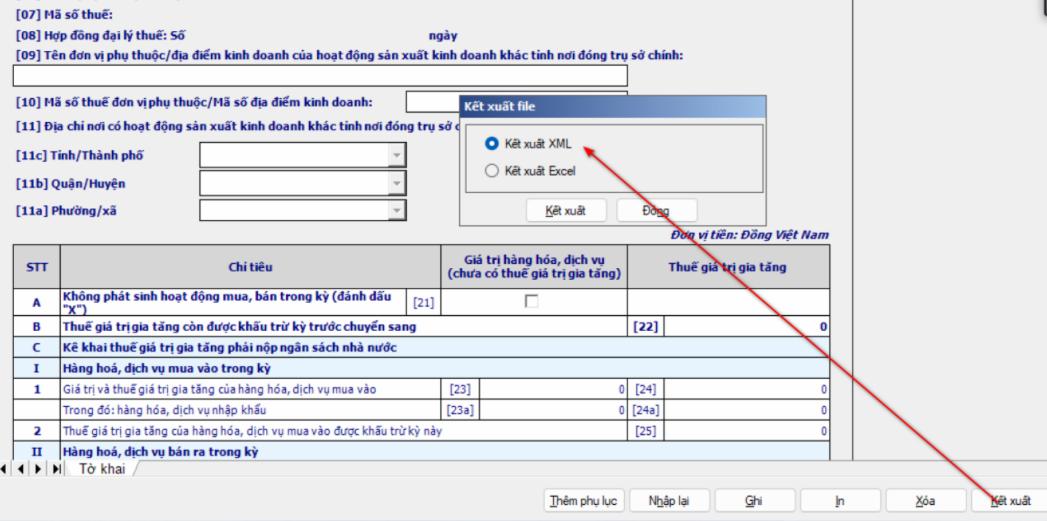
Bước 4: Xuất file XML và lưu lại
Bước 5: Nộp tờ khai
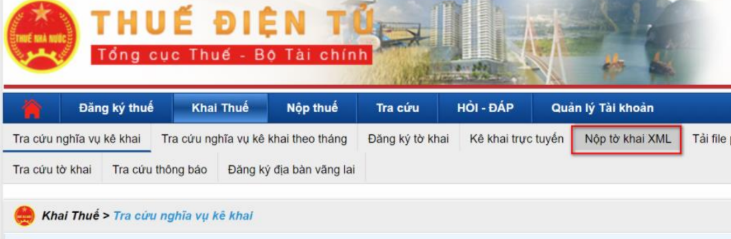
Vào trang thuedientu.gov.gdt.vn để nộp tờ khai XML
Bước 6: Nộp thuế
Vào trang thuedientu.gov.gdt.vn vào tab nộp thuế để nộp thuế.
Cập nhật lần cuối: 07/09/2026.
Bài viết chỉ mang tính chất tham khảo và có giá trị ở thời điểm cập nhật.
Kế toán Xuân Diệu không đại diện phát ngôn cho bất kỳ cơ quan chức năng nào.
Hộ kinh doanh, cá nhân nên liên hệ Cơ Quan Thuế địa phương trước khi đưa ra quyết định quan trọng nào.